
Die Frage, wann der ideale Zeitpunkt für den Beginn der Altersvorsorge ist, beschäftigt viele Menschen in Deutschland. Oftmals wird das Thema auf die lange Bank geschoben, da es komplex erscheint und der Ruhestand noch in ferner Zukunft liegt. Doch gerade die Zeit ist ein entscheidender Faktor, der maßgeblich über die Höhe des angesparten Kapitals und die Qualität des späteren Lebensstandards entscheidet. Es geht nicht nur darum, überhaupt vorzusorgen, sondern auch darum, die Macht des Zinseszinses optimal für sich zu nutzen und frühzeitig finanzielle Weichen für ein selbstbestimmtes Alter zu stellen.

Overview
- Ein früher Start in die Altersvorsorge ermöglicht es, den Zinseszinseffekt maximal auszunutzen und so mit kleineren Beiträgen ein großes Vermögen aufzubauen.
- Die gesetzliche Rente in DE allein reicht oft nicht aus, um den gewohnten Lebensstandard im Alter zu halten, weshalb private und betriebliche Vorsorge unerlässlich sind.
- Jede Lebensphase bietet spezifische Möglichkeiten und Herausforderungen für die Altersvorsorge; wichtig ist, mit den gegebenen Mitteln zu starten.
- Selbst kleine, regelmäßige Beiträge können über einen langen Zeitraum hinweg eine beachtliche Summe ergeben.
- Die Auswahl der richtigen Vorsorgeprodukte sollte individuell auf die persönliche Situation, Risikobereitschaft und Ziele abgestimmt werden.
- Ein Überblick über die eigenen Finanzen und eine realistische Einschätzung der zukünftigen Bedürfnisse sind grundlegend für eine effektive Planung.
- Fehlendes Wissen oder Bedenken bezüglich der Komplexität sollten kein Hinderungsgrund sein, externe Beratung kann hier wertvolle Unterstützung bieten.
Warum ein frühzeitiger Beginn der Altersvorsorge entscheidend ist
Der oft zitierte Rat, “je früher, desto besser”, trifft auf die Altersvorsorge in besonderem Maße zu. Der Hauptgrund hierfür ist der sogenannte Zinseszinseffekt. Wer frühzeitig anfängt, sein Geld anzulegen, ermöglicht es den Zinsen, ihrerseits wieder Zinsen zu erwirtschaften. Über Jahrzehnte hinweg entsteht so ein exponentielles Wachstum des Kapitals. Ein Beispiel verdeutlicht dies: Eine Person, die mit 25 Jahren beginnt, monatlich 100 Euro beiseitezulegen, wird bei einer angenommenen jährlichen Rendite von 5% deutlich mehr Vermögen im Alter haben als jemand, der erst mit 35 Jahren mit derselben monatlichen Sparrate beginnt. Der zehnjährige Vorsprung sorgt für eine erhebliche Differenz, selbst wenn die eingezahlten Summen über die gesamte Laufzeit gleich sind. Dieser “Schneeballeffekt” ist das stärkste Argument für einen frühen Start und minimiert gleichzeitig den Druck, später extrem hohe Beiträge leisten zu müssen. Es geht also nicht nur um die Summe, die man einzahlt, sondern vor allem um die Zeit, die man dem Geld gibt, um für sich zu arbeiten.
Die Altersvorsorge an unterschiedliche Lebensphasen anpassen
Obwohl der frühe Start ideal ist, gibt es in jeder Lebensphase gute Gründe und Möglichkeiten, die Altersvorsorge anzupacken oder neu auszurichten.
Berufseinstieg (20er Jahre): Dies ist der perfekte Zeitpunkt, um mit kleinen Beträgen zu starten. Oft fehlt es an großen finanziellen Reserven, aber selbst 25 oder 50 Euro pro Monat sind ein guter Anfang. Die Priorität liegt hier auf dem Aufbau einer Basis und dem Nutzen des langen Anlagehorizonts. Mögliche Optionen sind Riester-Rente, betriebliche Altersvorsorge (bAV) oder ein ETF-Sparplan.
Familien- und Karriereaufbau (30er/40er Jahre): Mit steigendem Einkommen und möglicherweise familiären Verpflichtungen wird die Altersvorsorge komplexer. Hier ist es wichtig, die Sparrate zu erhöhen und die bestehenden Vorsorgeprodukte zu überprüfen. Stehen Immobilienfinanzierungen oder Kinderbetreuung im Vordergrund, müssen die Beiträge realistisch angepasst werden, ohne die Vorsorge ganz aus den Augen zu verlieren.
Kurz vor dem Ruhestand (50er/60er Jahre): Auch wenn die Zeit bis zur Rente kürzer wird, ist es nie zu spät, aktiv zu werden. Hier geht es oft darum, bestehende Lücken zu schließen, Risiken zu minimieren und die Anlagestrategie anzupassen. Es können zum Beispiel Einmalzahlungen getätigt oder sicherere Anlageformen gewählt werden. Wichtig ist, eine Bestandsaufnahme zu machen und die verbleibenden Möglichkeiten optimal zu nutzen. Die gesetzliche Rente in DE sollte dabei stets als Basis betrachtet und die individuelle Lücke kritisch bewertet werden.
Häufige Hürden beim Start der Altersvorsorge überwinden
Viele Menschen zögern, mit der Altersvorsorge zu beginnen, aus Angst vor Komplexität, Unsicherheit oder schlicht, weil das Geld scheinbar an allen Ecken und Enden fehlt. Ein häufiges Missverständnis ist, dass man sofort große Summen investieren muss. Tatsächlich ist der Beginn mit kleinen Beträgen oft der beste Weg, um überhaupt ins Handeln zu kommen. Wichtig ist, die eigene finanzielle Situation zu analysieren: Wie viel kann ich monatlich wirklich entbehren, ohne mich zu überfordern? Es ist besser, regelmäßig einen kleinen Betrag zu sparen, als sporadisch große Summen. Ein weiteres Hindernis ist die Überforderung durch die Vielzahl an Produkten. Hier kann eine unabhängige Finanzberatung helfen, Licht ins Dunkel zu bringen und die passenden Optionen zu finden. Auch die Sorge vor Inflation oder Krisen darf nicht dazu führen, gar nicht vorzusorgen. Eine diversifizierte Anlagestrategie kann hier Risiken minimieren. Letztlich ist das größte Hindernis oft die Prokrastination – das Aufschieben einer wichtigen Entscheidung. Jeder Tag, der ungenutzt verstreicht, ist ein Tag, an dem der Zinseszinseffekt nicht für Sie arbeiten kann.
Praktische Schritte für Ihre Altersvorsorge in DE
Der erste Schritt ist immer die Bestandsaufnahme. Wie ist Ihre aktuelle finanzielle Situation? Welche Einnahmen und Ausgaben haben Sie? Erst dann können Sie realistisch einschätzen, wie viel Sie monatlich für Ihre Altersvorsorge beiseitelegen können.
- Die Lücke ermitteln: Schätzen Sie ab, wie hoch Ihre voraussichtliche gesetzliche Rente sein wird (Renteninformation prüfen) und welchen Betrag Sie im Alter tatsächlich benötigen, um Ihren Lebensstandard zu halten. Die Differenz ist Ihre Vorsorgelücke.
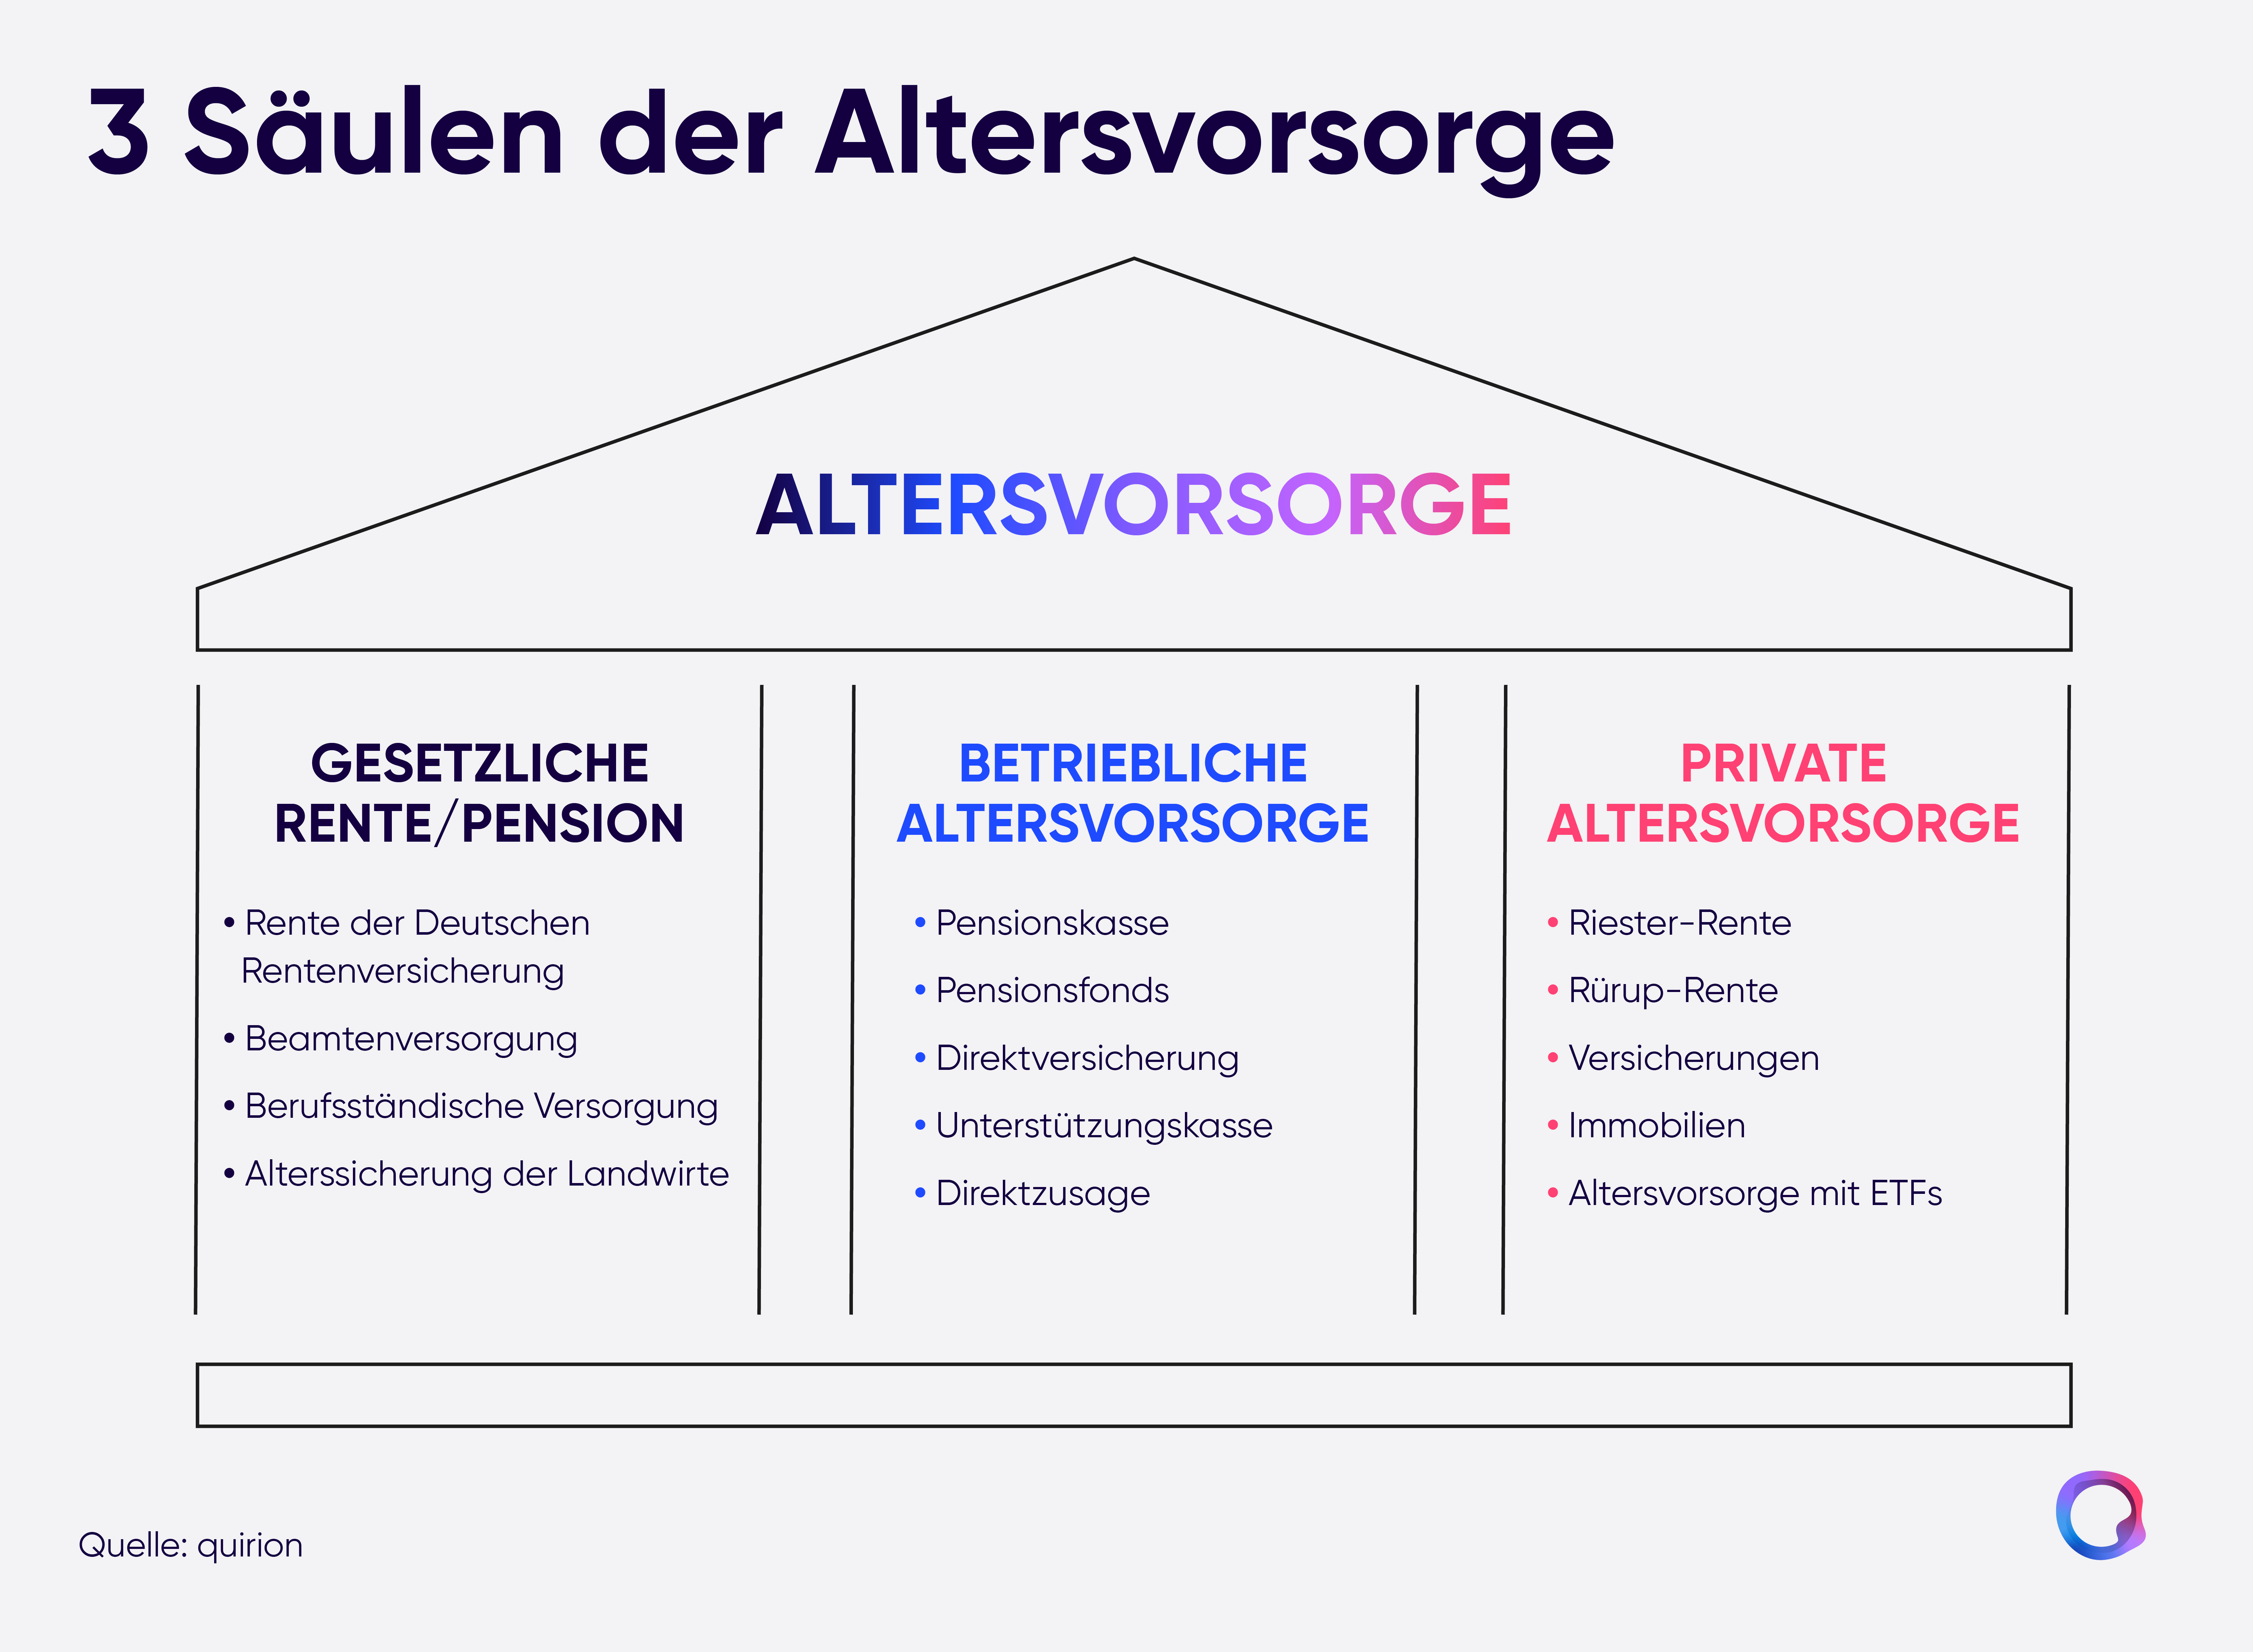
- Die richtige Strategie wählen: In Deutschland gibt es verschiedene Säulen der Altersvorsorge:
- Gesetzliche Rente: Die Basisversorgung.
- Betriebliche Altersvorsorge (bAV): Oft durch den Arbeitgeber bezuschusst und steuerlich attraktiv. Nutzen Sie diese, wenn Ihr Arbeitgeber sie anbietet.
- Private Altersvorsorge: Hier gibt es eine breite Palette von Produkten, von Riester- und Rürup-Renten (staatlich gefördert) bis zu flexiblen ETF-Sparplänen, Lebensversicherungen oder Immobilieninvestitionen.
- Diversifikation beachten: Setzen Sie nicht alles auf eine Karte. Eine Mischung aus verschiedenen Anlageformen und Risikoklassen kann langfristig Stabilität und Ertrag bringen.
- Regelmäßige Überprüfung: Die persönliche Lebenssituation ändert sich. Überprüfen Sie Ihre Vorsorge regelmäßig (alle paar Jahre) und passen Sie sie bei Bedarf an – sei es bei Einkommensänderungen, Familienzuwachs oder geänderten Zielen.
Beginnen Sie mit dem, was Sie aktuell können, und steigern Sie Ihre Beiträge, sobald es Ihre finanzielle Lage zulässt. Jeder Euro, den Sie heute für Ihre Zukunft anlegen, ist eine Investition in Ihre finanzielle Unabhängigkeit im Alter.